 鲜花( 0)  鸡蛋( 0)
|
本帖最后由 sweat 于 2021-5-27 11:02 编辑 , F2 Y8 _, G5 f' Z) q
) l$ q1 h& z( [1 ~: J/ MRRSP几个好处大家都知道,除了收入非常低的没必要存,能存的最好还是存,
" h8 D0 X) Z1 E9 f+ C! m
* a6 a N# J' I% |4 d8 N' G% L; K1 省税,一般情况下,老了以后的收入都会减少) |; R3 u4 ?& [! A
2 用rrsp+政府退税的钱做投资,复利威力还是很大的
( }& z$ v/ a: O& i6 j+ o' Y' n9 |3 国家养老金政策也是把个人的RRSP储蓄,作为国家的CPP的补充,才给RRSP提供各种优惠的
" p# B1 x% E9 u6 H' g; ], g2 E: {& o( q9 t$ V
以前担心过RRSP会影响其他养老金(CPP + OAS + GIS),
# y( P* t! y8 ~ Y后来了解了一下,对CPP没有影响,对OAS也没有影响,至于GIS,
' M% s! |2 Y& ?其实一般的人CPP+ OAS 的钱,基本上已经超过了领GIS的资格了(夫妻两人要少于24576),; }( m* d# p7 a$ q! z( O
一般人还有别的收入,所有不用考虑GIS) T4 s# w" @! f4 j
6 P ]/ S4 C6 q. s
还有一点好处,很多人不了解,- D4 O/ }5 B- N- r, I: Y( u$ H5 t
RRSP必须在71岁前关掉,或一次全额提取,或着转入RRIF,RRIF与RRSP不同的一点是,每年必须取出一定额度用,
; F. U+ f& F+ q9 p/ N( s$ e但65岁开始RRIF有2000的免税额,所以65岁的时候把RRSP转入RRIF,又会省15%的税
# Y4 y3 [! ?' Z9 S) d, x
; W: E) G8 v5 ~要提前退休的,从60-65就开始用RRSP的钱,假设夫妻两人各有20万RRSP,每人取出1-2万,就会省了不少税,也保证了60-65岁之间养老生活,
& ]+ s% P8 W: Q' m
2 A$ m5 O6 Y% e! O1 k5 Y2 A65岁以后,国家的CPP + OAS + RRSP + (企业的退休金)+ 自己的储蓄 + (抵押房子),这些组合在一起,基本上保证了养老生活
1 A- ~0 A. e- v& a: [) ?; E6 G+ r! }$ i Z
' ^6 u5 C$ k9 G( g3 ~* I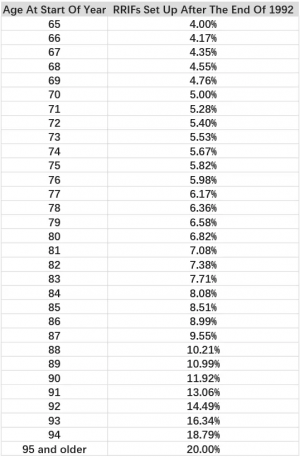
& [0 g0 O9 x4 e& {, |( R1 X, q) B5 ]5 c B
! v+ E+ z3 ~. C2 }
最后编辑: 10 天前
/ g* D( G; b9 `. A4 U$ x2 E& D4 G$ S$ U# a+ n0 d1 f
9 R! P5 q1 H0 Q6 y) O
5 r7 [8 v I4 O
0 f0 |) ]$ K; k
|
|




 狗仔卡

 发表于 2021-5-27 10:25


 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 发表于 2021-5-27 10:33




